

Die reale Welt ist 2025 sichtbar on-chain angekommen. Tokenisierte Staatsanleihen, Geldmarktfonds, Private-Credit-Pools und sogar bekannte Aktien werden als Blockchain-Tokens gehandelt, mit transparenter Verwahrung und nahezu sofortiger Abwicklung. So entsteht eine praktische Brücke zwischen traditionellem Finanzsystem und Krypto. Dieser Beitrag ordnet die Akteure, erklärt, weshalb sie jetzt dominieren, und zeigt einfache Kennzahlen, mit denen sich Qualität unterscheiden lässt.
Warum tokenisierte Vermögenswerte 2025 das Steuer übernehmen
Zwei Kräfte ziehen im selben Takt. Institutionen verlangen schnellere Abwicklung und bewegliches Collateral. Krypto-Native suchen verlässliche Renditen nah an realen Cashflows. Entsprechend wuchsen tokenisierte T-Bills und Geldmarkt-Vehikel stark. Das größte Einzelprodukt verwaltet Milliardenvermögen und schüttet Erträge on-chain aus.
Auf der Retail-Seite sind tokenisierte Versionen börsennotierter Aktien und ETFs auf großen Chains angekommen. Diese Produkte richten sich an Märkte außerhalb der USA und eröffnen Zugang mit längeren Handelszeiten sowie transparenter On-Chain-Abwicklung. Mehrere neue Listings haben die Nutzerschaft in diesem Segment deutlich verbreitert.
Regulatorisch blieb der Grundsatz einfach. Tokenisierte Wertpapiere sind weiterhin Wertpapiere. Diese Klarheit lenkt Kapital zu Plattformen mit sauberer Compliance-Kette, Transfer Agent, Broker-Dealer und prüfsicheren Registern.
Wie sich RWA-Plattformen in Klartext bewerten lassen
Niemand braucht ein Quant-Team, um Plattformen zu vergleichen. Fünf Indikatoren reichen.
Größe und Nutzung. Assets under Management und Total Value Locked zeigen Vertrauen. Große Pools bedeuten meist bessere Liquidität und geringeren Slippage. Ende 2025 liegen die führenden Treasury-Tokens bei mehreren Milliarden über mehrere Chains.
Renditequalität. Zählen echte Quellen wie T-Bills oder kurzfristige Fondsanteile. Ausschüttungen sollten on-chain sichtbar sein und sich langfristig an Benchmarks orientieren.
Compliance-Stack. Starke Anbieter arbeiten mit registrierten Transfer Agents, regulierten Handelsplätzen und Investor Checks. Das hält den Sekundärhandel auf Kurs und senkt das operative Risiko.
Chain-Reichweite und Interoperabilität. Multichain-Emission erhöht die Collateral-Mobilität. Die größten Produkte leben inzwischen auf mehreren Netzwerken. Das macht sie leichter einsetzbar in Settlement und DeFi-Komposition.
Marktzugang. Manche Plattformen bedienen Institutionen. Andere bringen tokenisierte Aktien und Fonds zu globalen Retail-Investoren, wo es rechtlich möglich ist. Expansion auf stark genutzte Chains und in regionale Knoten ist ein Wachstumssignal.
Mit diesen Linsen vor Augen folgen die Namen, die im November 2025 prägen.
BUIDL und das institutionelle Geldmarkt-Kohort
Das größte tokenisierte Geldmarkt-Instrument gibt Takt und Tempo bei Volumen und Ausschüttungen vor. Erträge laufen on-chain. Die Emission reicht inzwischen über Ethereum hinaus auf weitere führende Netzwerke, was den Nutzen als Collateral an Trading-Plätzen spürbar erhöht. Markteinblicke im Herbst zeigen Milliarden an verwaltetem Vermögen und eine konstante Dividendenhistorie.
Kernaussage: Institutionelles Cash fühlt sich in tokenisierten Hüllen zunehmend wohl. Das senkt das Kontrahentenrisiko für Krypto-Teilnehmer, die eine sichere Basisertragsquelle suchen.
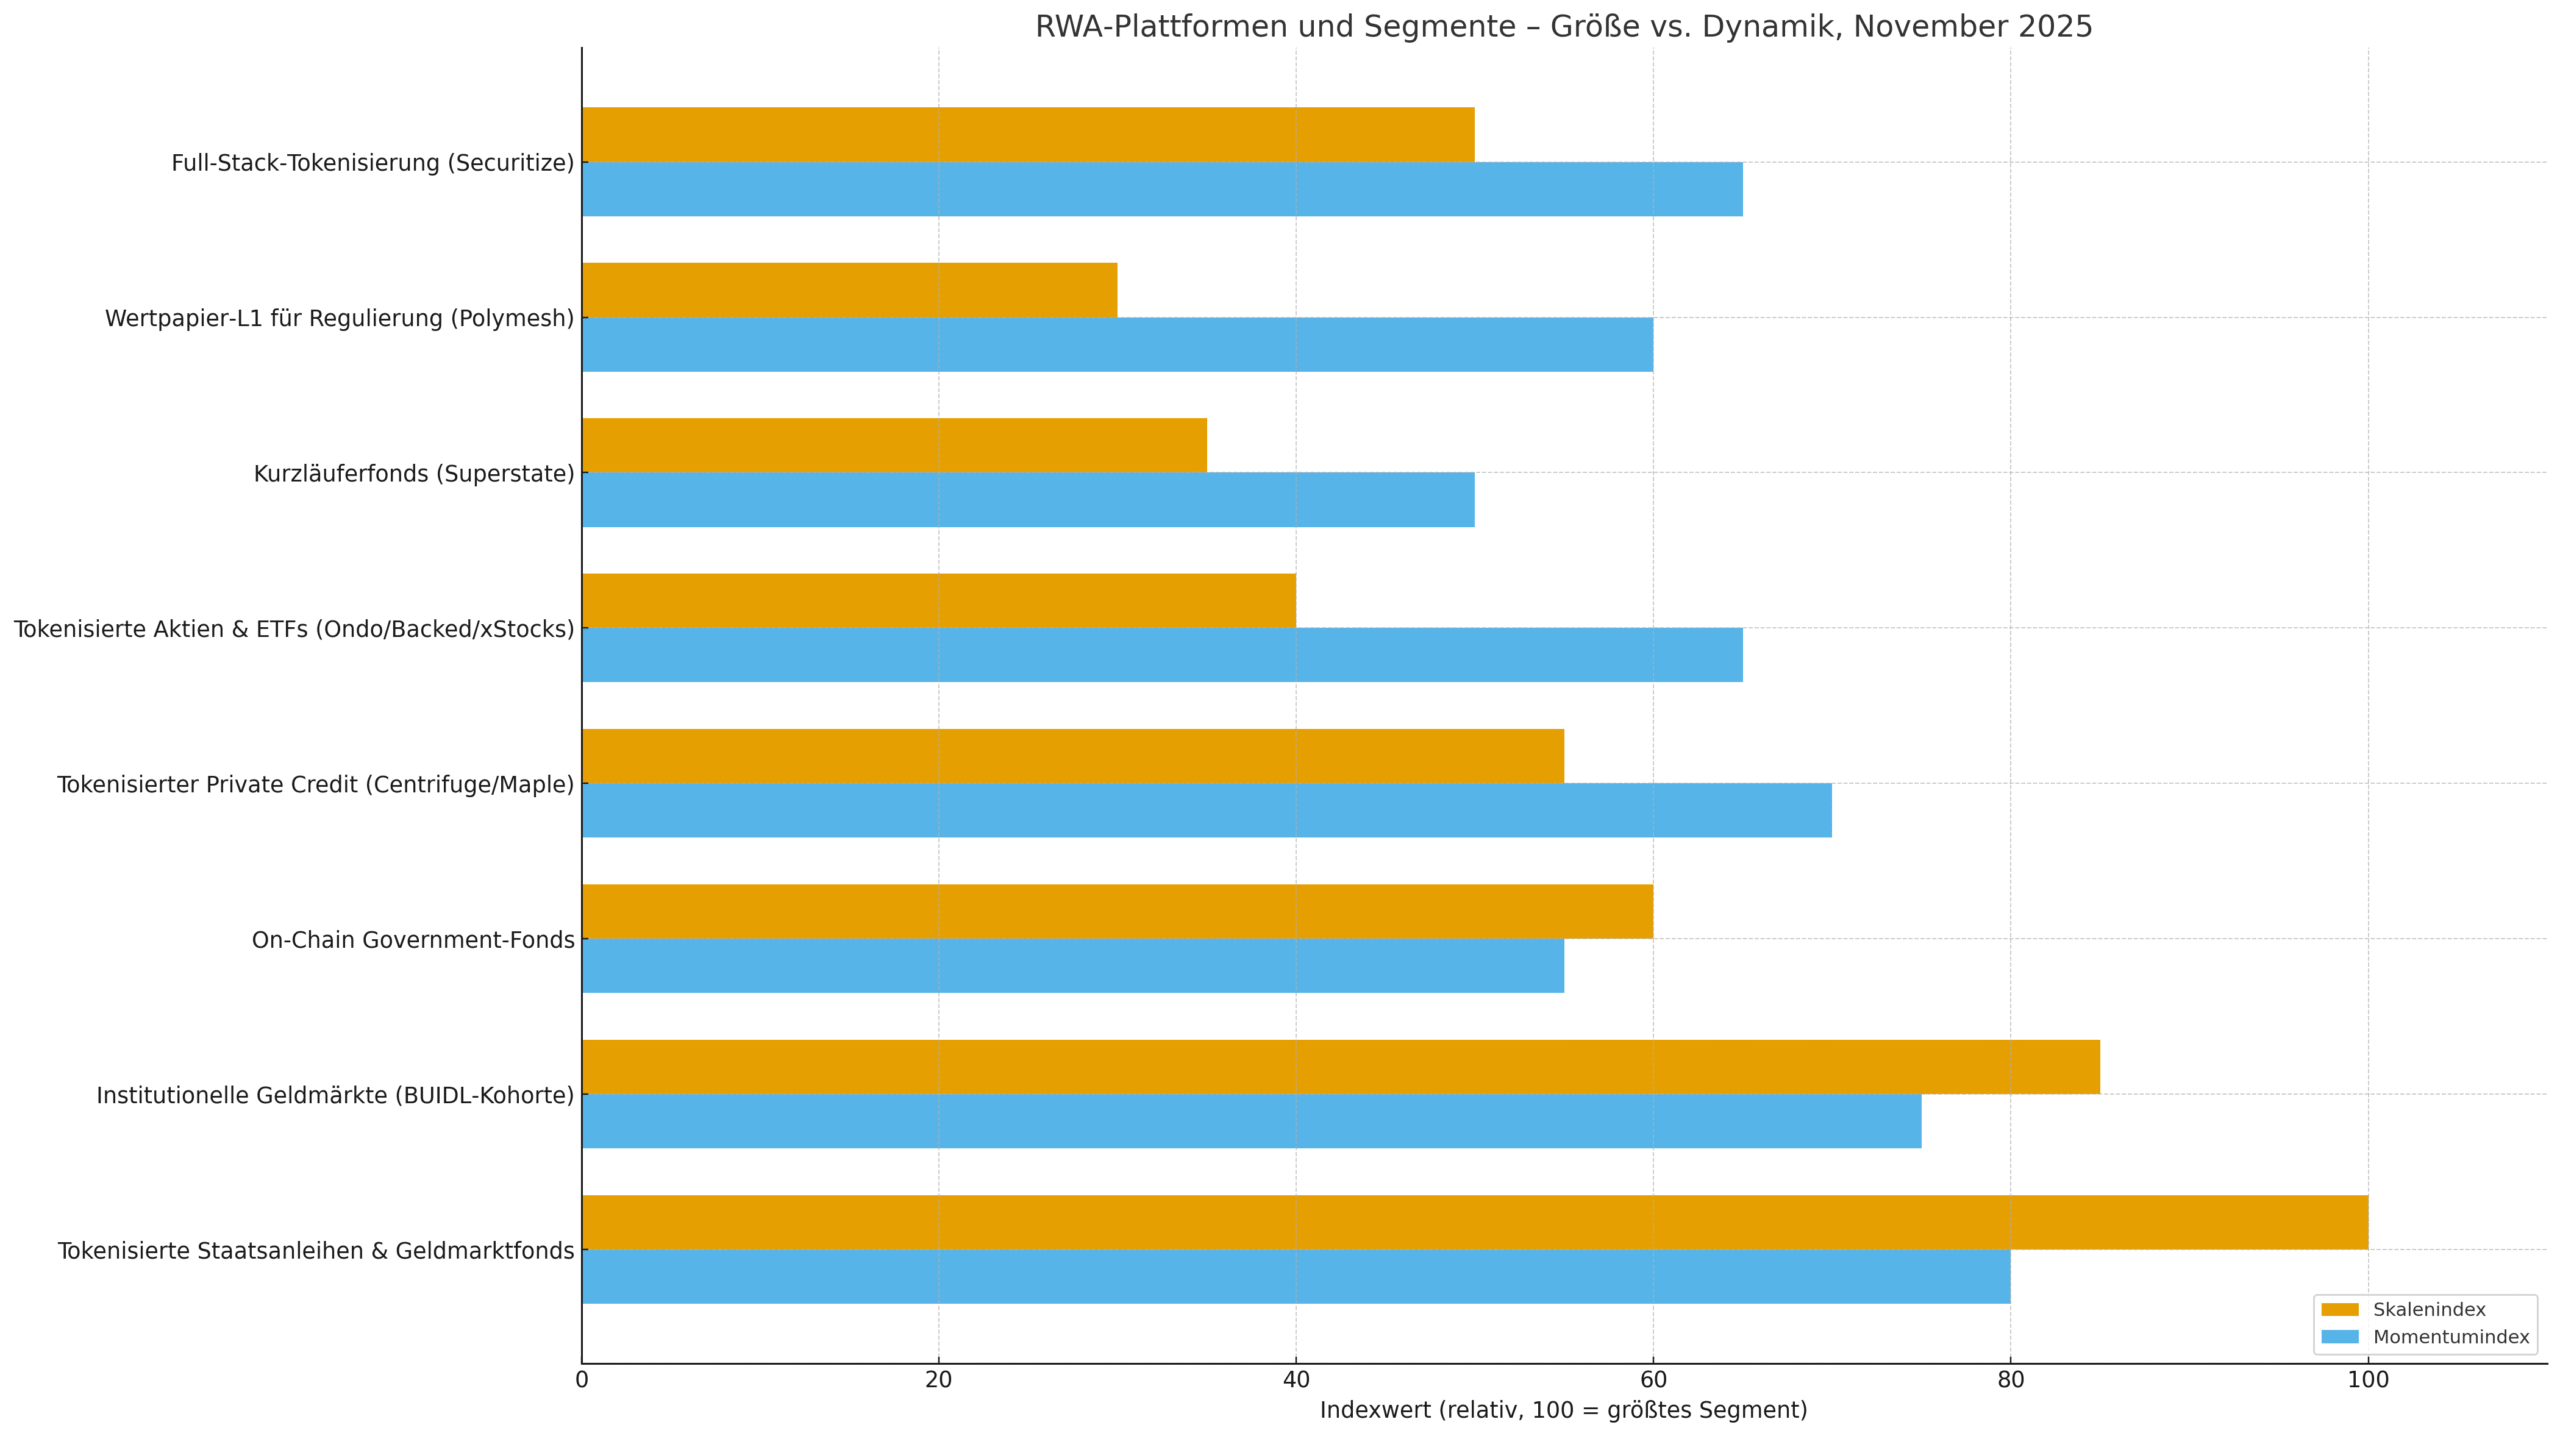
Franklins On-Chain-Government-Fund
Ein langjährig laufender On-Chain-Government-Geldmarktfonds hat den Härtetest bestanden und skaliert weiter. Öffentliche Zahlen zeigen dreistellige Millionenbeträge an Nettovermögen mit aktuellen Quartalsdaten. Die Token existieren auf mehreren Netzwerken, was sie als DeFi-Collateral gut beweglich macht.
Warum das zählt: Ein regulierter Fonds mit täglicher NAV-Transparenz und klassischer Fondsgovernance, der als Token auf mehreren Chains lebt.
Ondo Global Markets und der Schub für tokenisierte Aktien
Das Aktien-Segment bekam neuen Schwung, als Ondo über hundert US-Aktien und ETFs auf eine große, durchsatzstarke Chain brachte. Ziel sind Regionen mit hoher Chain-Nutzung. Das erschließt Millionen potenzieller Nutzer und verschärft den Wettbewerb mit anderen Anbietern tokenisierter Aktien.
Worauf es ankommt: Liquidität in Earnings-Wochen, Spreads rund um Handelsstart und -ende sowie die Abbildung von Corporate Actions wie Dividenden oder Splits.
Securitize und der regulierte Tokenisierungs-Full-Stack
Securitize steht im Mittelpunkt mehrerer prominenter Tokenisierungs projekte. Transfer-Agent-Ebene, Sekundärhandel über eine regulierte Plattform und Fondsadministration kommen aus einer Hand. Das Unternehmen verwaltet mehrere Milliarden an tokenisierten Assets und arbeitet mit großen Managern zusammen.
Warum führend: Der Full-Stack entspricht institutionellen Erwartungen. On-Chain-Settlement trifft auf traditionelle Registerführung und belastbare Investor-Prüfung.
Polymesh als zweckgebautes Wertpapier-L1
Polymesh ist eine permissioned Layer-1 für regulierte Assets. 2025 wurde der Zugang über Integrationen ausgebaut und die Beteiligung an Brancheninitiativen gestärkt, die traditionelle Märkte on-chain bringen. Der Pitch ist klar. Identität ist nativ, Compliance programmierbar, Settlement deterministisch.
Blick nach vorn: Mehr Broker-Dealer-Anbindungen und Primärangebote, die direkt auf der Chain final abwickeln.
Centrifuge und multichain Private Credit
Centrifuge fokussiert reale Renditen aus außerbörslichen Krediten. Die aktuelle Iteration läuft über mehrere EVM-Netzwerke, damit strukturierte Kreditpools chain-agnostisch werden. Genau diese Leitungen brauchen Asset Manager für verbriefte Pools, Servicer-Reportings und Rücknahmen.
Parallel zeigen unabhängige Dashboards einen lebendigen Private-Credit-Sektor mit Milliarden an aktiven Krediten und im Schnitt hohen einstelligen bis niedrigen zweistelligen APR-Werten. Das hilft, Zinsquellen jenseits von T-Bills zu diversifizieren.
Maple als professioneller Kredit-Korridor
Maple hat das Token-Design auf nachhaltigere Anreize ausgerichtet und bedient weiterhin on-chain Kredite für Institutionen. Die Strategie koppelt Rewards enger an reale Finanzleistung und richtet Interessen langfristiger Kreditgeber aus. Ein wichtiges Signal für ein reiferes Private-Credit-Segment.
Investor-Linse: Manager underwriting zählt. Kreditakten, Sicherheiten, Covenants und Reporting prüfen, bevor Kapital fließt.
Backed, xStocks und die Konkurrenz im Aktien-Layer
Backed emittiert Tokens, die Aktien und ETFs nachbilden, und treibt Programme für Börsen voran. Daneben planen weitere Anbieter, bekannte US-Namen als tokenisierte Werte für Nicht-US-Regionen zu listen, mit Verwahrung und Rückgabeprozessen, die Preisparität sichern. Zusammengenommen rücken on-chain Aktien näher an das gewohnte Markterlebnis, inklusive Corporate Actions und Redemptions.
Worauf zu achten ist: Spread, Tracking-Differenz und die jurische Struktur hinter jedem Token. Die Deckung sollte eins zu eins durch das Underlying oder eine gleichwertige Exponierung erfolgen.
Superstate und tokenisierte Kurzläuferfonds
Superstate konzentriert sich auf kurzlaufende Staatspapiere für qualifizierte Investoren. Öffentlich einsehbare Tracker zeigen umlaufende Bestände im zweistelligen Millionenbereich mit einer Stabilität, die zum Kurzläufer-Mandat passt. Ideal für Treasury-Teams, die programmierbares Cash mit konservativem Risiko suchen.
Praxisnutzen: Idle Cash on-chain managen und die Zinssensitivität eng halten.
Regionale Dynamik und klarere Regeln
Tokenisierte Treasuries sind kein US-Exklusivthema. Neue Vehikel entstehen in europäischen und Golf-Regionen, oft mit Zulassungen und Börsenanbindung. Häufig wird die Exponierung über ETFs tokenisiert, um operativ effizient zu bleiben, ohne Anlegerschutz zu opfern. Das zeigt: Tokenisierung ist ein globales Marktstruktur-Upgrade, kein lokales Experiment.
Die Anzeigetafel im November 2025
Unterm Strich dominiert Folgendes. Tokenisierte Treasuries und Geldmarktfonds führen bei Größe und Stabilität. Tokenisierter Private Credit erweitert das Rendite-Menü und verteilt Risiken breiter. Tokenisierte Aktien haben die POC-Phase hinter sich und laufen in echten Märkten mit echten Nutzern. Institutionelle Leitungen sind produktiv, nicht hypothetisch. Zahlen zu Vermögen, Fonds-Updates und Multichain-Emissionen machen diese Trends 2025 klar sichtbar.
Wie Leser die Kennzahlen heute konkret nutzen
Wer RWA-Tokens bewertet, bleibt bei einem kurzen Prüfpfad. Zuerst Größe. Ziel sind Vehikel im Bereich mehrerer hundert Millionen bis Milliarden mit transparenten Beständen. Ketten und Adressen prüfen, dann kontrollieren, ob Ausschüttungen im Takt des Underlyings ankommen. Klären, wer Transfer Agent und Handelsplatz betreibt und ob der Sekundärmarkt ordentliche Investor Checks verlangt. Zum Schluss die DeFi-Tauglichkeit. Collateral-Akzeptanz auf großen Venues und Chain-Abdeckung reduzieren Reibung an jeder Station.
Fazit
Im November 2025 wirkt Tokenisierung nicht wie ein Pilot, sondern wie neue Markt-Infrastruktur. Die Führenden überzeugen schlicht. Sie verwalten reale Vermögenswerte in echter Größenordnung, zahlen reale Erträge und arbeiten innerhalb klarer Regeln. Multichain-Emission macht diese Assets zu flexiblem Collateral für Trader und Treasury-Teams. Tokenisierte Aktien fügen eine globale Zugriffsschicht hinzu, die klassische Broker außerhalb der Kernzeiten kaum bieten.
Die nächste Wachstumsphase wird aus tieferen Integrationen entstehen. Treasury-Portale und Brokersysteme sprechen immer häufiger mit öffentlichen Chains. Mehr Kreditpools kommen mit belastbaren Underwriting-Daten. Mehr regulierte Sekundärmärkte verweben das Ganze. Das Ziel ist nicht, Finanzmärkte zu ersetzen. Das Ziel ist, sie programmierbar zu machen.
Häufig gestellte Fragen
Was ist ein RWA-Token genau?
Ein Blockchain-Token, der einen Anspruch auf einen realen Vermögenswert abbildet, etwa eine Staatsanleihe, einen Fondsanteil, eine Kreditbeteiligung oder eine Aktie. Der Token spiegelt Eigentum und Cashflows und nutzt On-Chain-Abwicklung. Das Segment ist 2025 deutlich gewachsen.
Sind tokenisierte Wertpapiere reguliert?
Ja. Tokenisierung ändert die Wertpapiergesetze nicht. Deshalb arbeiten führende Plattformen mit registrierten Rollen wie Transfer Agent und Broker-Dealer und ermöglichen den Handel auf regulierten Systemen.
Welche Risiken sind wichtig?
Zuerst Rechtsform und Verwahrung. Danach bei tokenisierten Aktien die Tracking-Differenz, bei Kurzläufern die Zinssensitivität, bei Private Credit die Kreditnehmer-Konzentration. Brücken und Orakel bringen technisches Risiko, deshalb helfen diversifiziertes Collateral und native Emission auf mehreren Chains.
Warum interessieren sich Institutionen jetzt stärker für Tokenisierung?
Sie wollen schnellere Abwicklung, bessere Collateral-Mobilität und mehr Transparenz. Piloten, die tokenisierte Fondsanteile in bestehende Treasury-Portale einbinden, zeigen operative Vorteile auf.
Glossar
Alternative Trading System (ATS).
Ein regulierter Handelsplatz außerhalb nationaler Börsen, der Käufer und Verkäufer zusammenführt. Mehrere Tokenisierungsplattformen betreiben ein ATS für konformen Sekundärhandel.
Assets under Management (AUM).
Der Marktwert, den ein Fonds oder eine Plattform verwaltet. In tokenisierten Geldmärkten spiegeln hohe AUM Vertrauen wider und hängen direkt mit Liquidität zusammen. Die Spitzenreiter liegen im Milliardenbereich.
Collateral-Mobilität.
Die Leichtigkeit, mit der sich ein Vermögenswert als Sicherheit verpfänden und zwischen Venues bewegen lässt. Multichain-Emission und Akzeptanz bei großen Plattformen erhöhen die Mobilität deutlich.
Private Credit.
Kredite an Unternehmen außerhalb öffentlicher Märkte, oft mit variablen Zinsen und Covenants. On-Chain-Plattformen bündeln diese Kredite in tokenisierte Pools mit regelmäßigem Reporting und Anlegerschutz. Das Segment verwaltet Milliardenvolumen.